Ouvrir la section crypto de son app bancaire, chercher « Bitcoin », taper 50 francs et valider : c’est devenu l’étape la plus simple de tout le parcours crypto. Revolut le propose, Yuh aussi, et c’est précisément pour ça que la question mérite d’être posée froidement — parce que la simplicité cache deux choses que les tutos d’achat ne disent presque jamais.
Ces deux choses ne sont pas des détails techniques : ce sont la garde de tes cryptos et leur coût réel. Elles décident si ta néobanque est le bon endroit pour acheter — ou seulement le plus facile. Voici, avec le prisme suisse que les comparatifs français oublient, ce qui change vraiment.
- Acheter de la crypto sur Revolut ou Yuh : ce que ça change vraiment
- Point faible 1 : ta crypto ne t’appartient pas vraiment
- Point faible 2 : le coût réel, entre frais et spread
- Le prisme suisse que les comparatifs oublient
- Faut-il déclarer ses cryptos aux impôts en Suisse ?
- Bonne ou mauvaise idée ? Notre verdict
Acheter de la crypto sur Revolut ou Yuh : ce que ça change vraiment
Sur une néobanque, tu n’achètes pas vraiment de la crypto : tu achètes une exposition à son cours, gardée pour toi par un tiers. C’est la différence de fond avec une plateforme dédiée, et elle explique à elle seule les deux points faibles qui suivent.
Comment ça marche concrètement
Le geste est identique partout : tu ouvres la section crypto, tu choisis un jeton, tu saisis un montant en francs, tu confirmes. Chez Yuh, l’achat commence dès 10 CHF grâce au fractionnement, sur un catalogue d’environ 50 cryptomonnaies en 2026, un nombre que la banque annonce en hausse. Chez Revolut, le catalogue est nettement plus large — voir notre avis complet sur Revolut. Dans les deux cas, l’opération prend trente secondes — et c’est justement ce confort qui fait oublier ce qui se passe derrière.
Le vrai sujet, ce n’est pas le prix, c’est la garde
La plupart des comparatifs opposent « néobanque chère » et « plateforme bon marché ». C’est un faux débat : le vrai arbitrage porte sur qui détient tes cryptos et sur ta capacité à les sortir. Une néobanque est parfaite pour un premier achat de découverte ; elle devient un problème dès que tu veux vraiment posséder tes actifs. On regarde les deux angles morts, dans l’ordre.
Point faible 1 : ta crypto ne t’appartient pas vraiment
Sur une néobanque, la garde est « custodial » : c’est le prestataire qui détient les clés, pas toi. L’adage du secteur — « not your keys, not your coins » — s’applique pleinement, et il a une conséquence très concrète : sortir ta crypto vers ton propre portefeuille est restreint, le plus souvent impossible.
« Custodial » veut dire que tes cryptos sont détenues et sécurisées par un tiers pour ton compte. Tu vois un solde qui monte et descend, mais tu ne détiens pas la clé privée qui prouve la propriété sur la blockchain — tu dépends du prestataire pour bouger tes actifs.
Yuh : une garde confiée à Swissquote
Yuh l’écrit noir sur blanc : « la majorité de tes actifs numériques sont stockés en dépôt direct via notre banque dépositaire, Swissquote », avec Coinbase, Bitstamp et Kraken comme sous-dépositaires pour la liquidité. Autrement dit, tu ne détiens pas les clés, et l’app est pensée comme un produit de trading, pas comme un portefeuille d’où tu enverrais tes cryptos vers l’extérieur.
Revolut : impossible de sortir sa crypto vers un wallet externe
Sur un compte suisse, Revolut ne permet pas de transférer ta crypto vers un portefeuille externe comme MetaMask ou Ledger. La seule façon de « récupérer » ta crypto est de la vendre, la convertir en francs ou en euros, et voir le montant en fiat atterrir sur ton compte Revolut — jamais la pièce elle-même. Tu restes exposé au cours du Bitcoin, mais tu ne détiendras jamais un bitcoin transférable. Le comparateur suisse moneyland.ch l’écrit noir sur blanc pour la Suisse, et l’usage réel de l’application le confirme.
« Comment sortir ma crypto vers MetaMask / Phantom ? » est, de loin, la recherche la plus fréquente autour de ces produits. Si tu comptes un jour transférer tes cryptos vers ton propre wallet, sache que ta néobanque ne te le permettra pas — c’est un exchange avec self-custody qu’il te faut, pas une app bancaire.
Point faible 2 : le coût réel, entre frais et spread
Le prix affiché n’est pas le prix payé. Sur une néobanque, le coût d’un achat combine une commission et un « spread » — l’écart entre le prix d’achat et le prix de vente — souvent invisible et généralement plus large le week-end.
Le faux binaire « néobanque chère vs exchange gratuit »
La comparaison honnête n’est pas celle qu’on lit partout. L’interface d’achat instantané d’une plateforme dédiée coûte à peu près autant qu’une néobanque : chez Kraken, l’achat instantané est à 1 %, exactement comme la commission de 1 % affichée par Yuh. Le vrai gain d’un exchange n’apparaît que sur son interface « Pro », en ordres limités, où les frais tombent entre 0,1 % et 0,4 %. Mais cette interface, un débutant ne l’utilise pas — il paie donc, en pratique, un tarif de néobanque.
Chez Revolut : 1,49 % sur le plan Standard
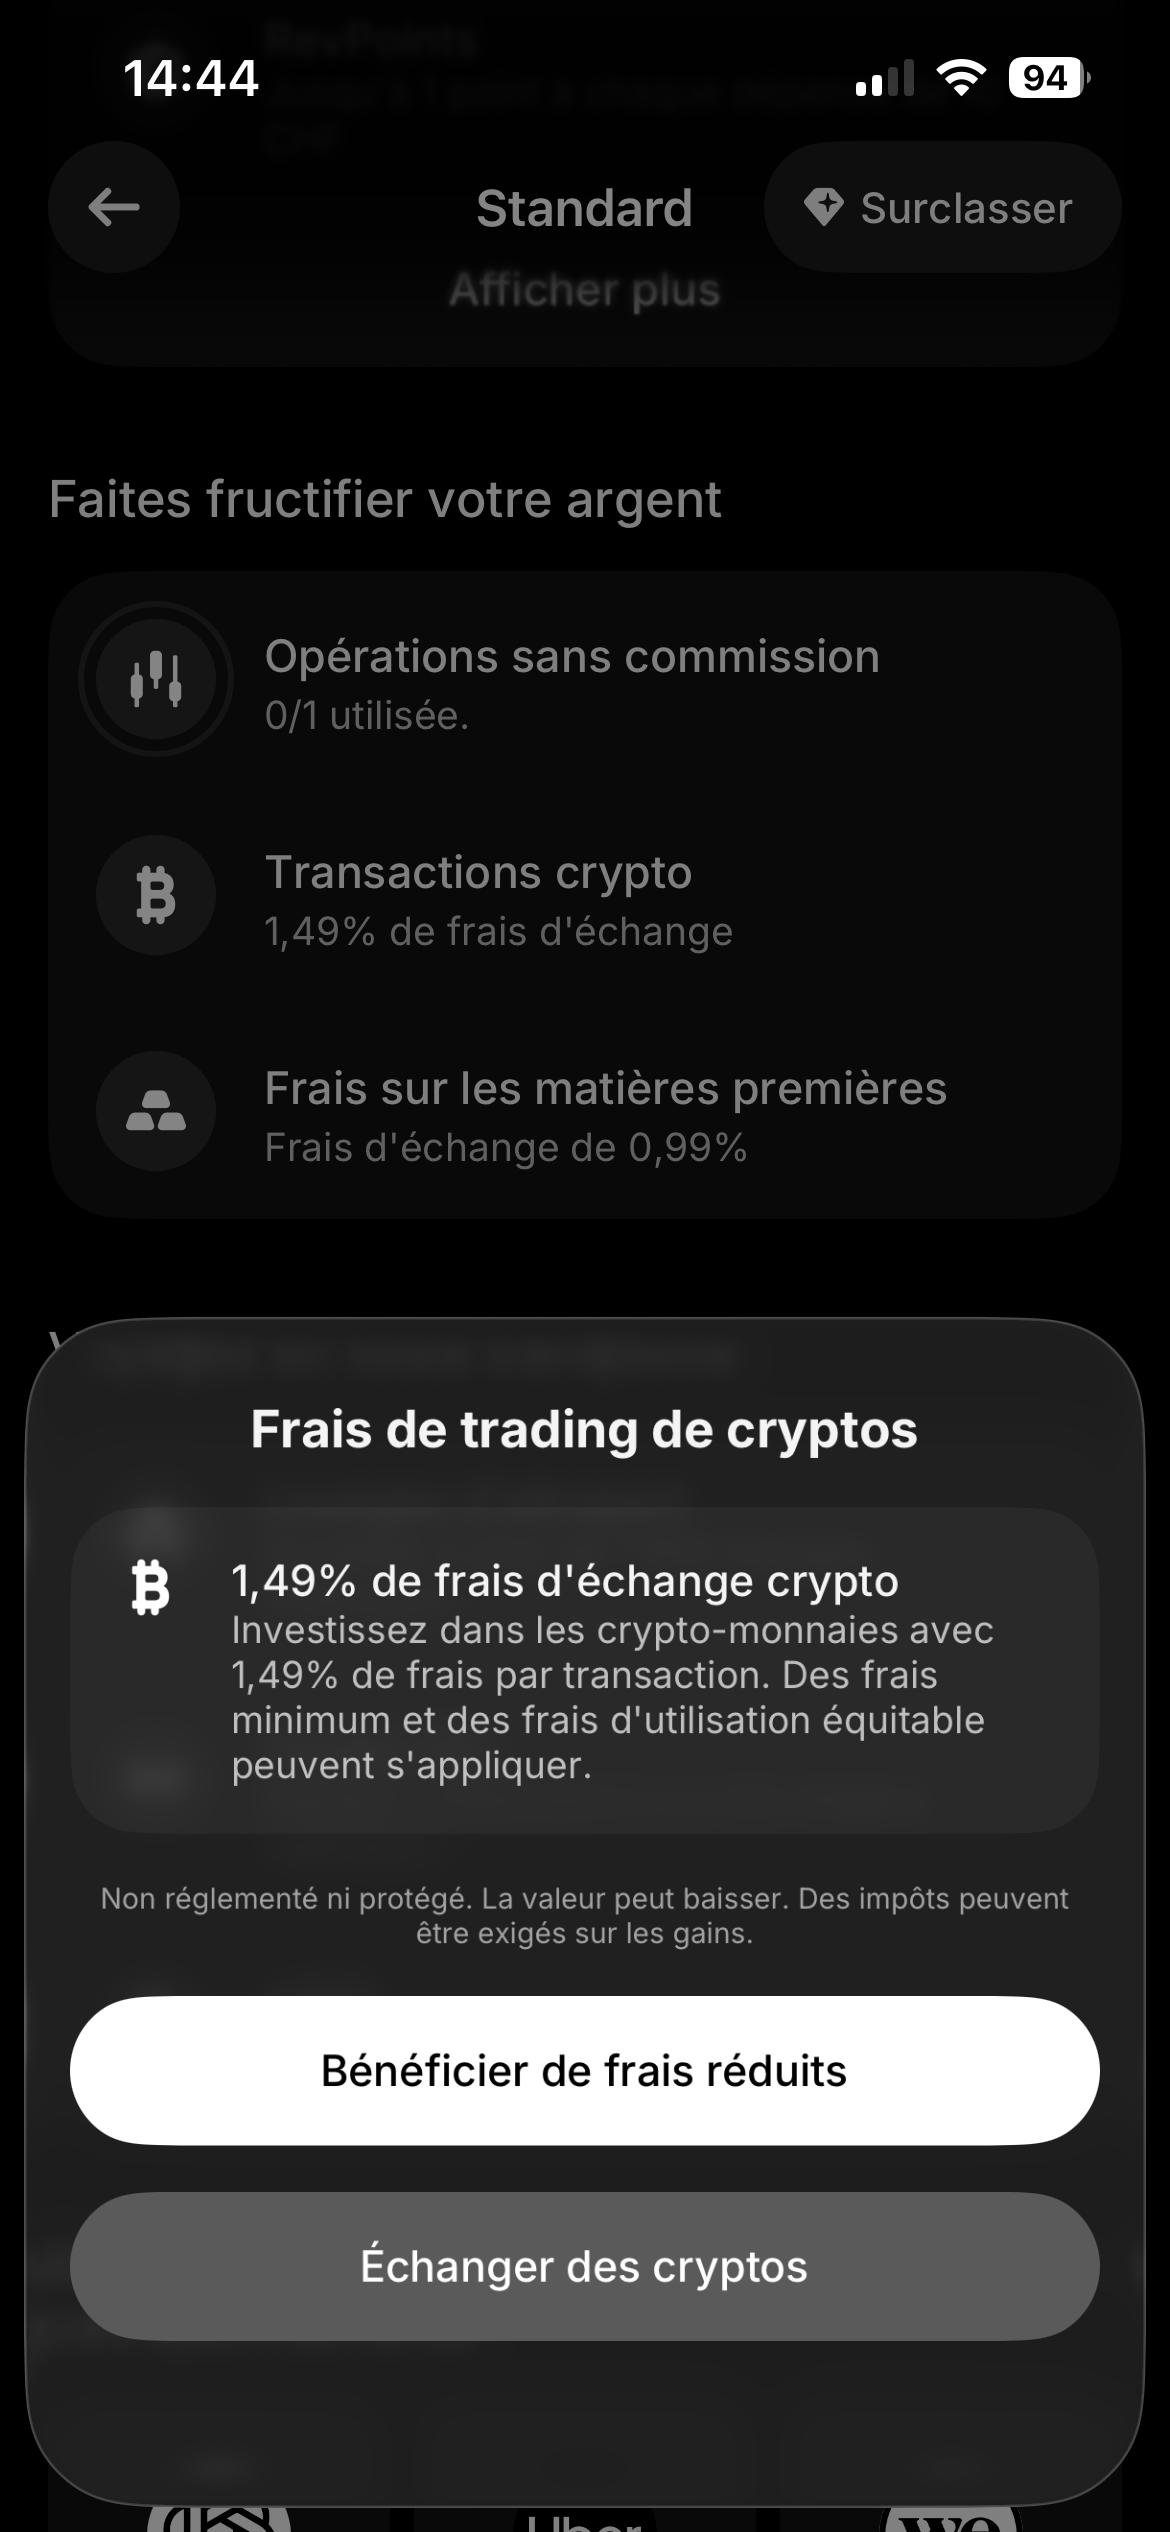
Sur un compte suisse au plan Standard, l’application affiche 1,49 % de frais d’échange par transaction crypto (relevé dans l’app en 2026), auxquels s’ajoute un spread qui s’élargit le week-end. Les plans payants réduisent ce taux. Retiens le principe : le coût total dépasse toujours la commission affichée, et il pèse d’autant plus lourd que tu achètes régulièrement. Revolut le dit d’ailleurs sans détour dans l’app : ce placement est « non réglementé ni protégé ».
- Un achat ponctuel de 100 CHF : un à deux francs de frais, sans importance pour découvrir.
- Un achat récurrent (DCA) mois après mois : à 1 à 1,5 % (spread en plus) répété pendant des années, l’écart avec une interface Pro devient significatif — c’est le moment de changer d’outil.
Le prisme suisse que les comparatifs oublient
Deux points spécifiquement suisses n’apparaissent dans aucun tuto d’achat, et ils comptent. Ils ne concernent pas le geste d’achat, mais ce que tu détiens réellement et comment il est protégé.
Revolut crypto n’est pas une entité suisse
Pour les clients suisses, les produits crypto de Revolut sont fournis par Revolut Digital Assets Europe Limited, une entité de l’Espace économique européen, et non par une société de droit suisse (le service bancaire, lui, relève de Revolut Bank UAB, en Lituanie). Concrètement, tu détiens un actif via un acteur étranger, ce qui change à la fois le régime applicable et la protection. Pour comparer avec une néobanque suisse à IBAN CH, notre comparatif Revolut, Yuh et Alpian détaille chaque statut.
La garantie des dépôts ne couvre pas la crypto
C’est un malentendu fréquent. La garantie esisuisse protège les dépôts en espèces jusqu’à 100 000 CHF par client et par banque — et esisuisse précise que les avoirs chez un établissement Fintech ne sont ni privilégiés ni protégés en cas de faillite. Une cryptomonnaie n’est pas un dépôt en espèces : elle n’entre donc dans aucune de ces garanties, ni suisse, ni étrangère. Revolut ne s’en cache pas : dans l’app, l’achat de crypto est présenté comme « non réglementé ni protégé ». Ta protection dépend de la solidité du dépositaire et de la ségrégation de tes actifs, pas d’un filet légal.
La garantie des dépôts (esisuisse en Suisse, 100 000 EUR en Lituanie pour Revolut Bank UAB) couvre ton argent en compte. Elle ne couvre jamais les cryptomonnaies détenues via ces mêmes apps.
Faut-il déclarer ses cryptos aux impôts en Suisse ?
Oui, et la règle est plutôt favorable au particulier. Les cryptomonnaies suivent le régime des jetons de paiement défini par l’Administration fédérale des contributions (AFC).
Impôt sur la fortune
Tes cryptos se déclarent à l’impôt sur la fortune, à leur valeur au 31 décembre, sur la base des cours de fin d’année publiés par l’AFC (à défaut, le prix d’achat converti en francs). C’est une déclaration annuelle, quel que soit le lieu de détention — y compris via une entité étrangère comme Revolut.
Plus-values : exonérées, sauf exception
Pour un particulier qui gère sa fortune privée, les gains en capital sur cryptos ne sont pas imposables au titre de l’impôt sur le revenu (et les pertes ne sont pas déductibles). L’exception vise le « commerçant professionnel de titres » : si le volume, la fréquence et le financement de tes opérations relèvent d’une activité lucrative, les gains deviennent imposables. Pour un achat de découverte, tu es très loin de ce seuil.
Bonne ou mauvaise idée ? Notre verdict
Bonne idée pour débuter, mauvaise idée pour investir sérieusement. Si tu veux acheter tes premières cryptos, un petit montant, dans une app que tu maîtrises déjà, Revolut ou Yuh font le travail sans friction. Le jour où tu veux vraiment posséder tes cryptos, les envoyer sur ton propre wallet ou réduire tes frais sur des montants qui comptent, il faut passer à un outil dédié.
- Achat en quelques secondes depuis une app que tu as déjà
- Large catalogue de cryptos et montants accessibles
- Idéal pour un premier achat de découverte — pas pour la self-custody
Ouvrir un compte Revolut →
La solution suisse : Yuh
Si tu préfères un acteur suisse pour mixer paiement, épargne et premiers achats crypto au même endroit, Yuh reste une porte d’entrée cohérente dès 10 CHF. Notre avis complet sur Yuh détaille le compte au-delà de la crypto ; à l’ouverture, le code de parrainage j8u6u7 est à saisir dans l’app.
- Achat dès 10 CHF, commission de 1 % affichée
- Paiement, épargne et crypto dans une seule app suisse
Télécharger Yuh →
Quand passer à un vrai wallet ou une interface Pro
La bascule se joue sur deux signaux : tu veux détenir tes clés (alors il te faut un wallet self-custody), ou tu achètes régulièrement des montants qui rendent les frais visibles (alors l’interface Pro d’un exchange, à 0,1–0,4 %, devient rentable). Tant que tu es en dessous, la néobanque suffit. Pour aller vers des placements plus construits, vois aussi notre guide pour investir depuis une néobanque suisse.
FAQ
Comment acheter du bitcoin sur Revolut ?
Dans la section Crypto de l’app : cherche Bitcoin, saisis un montant en francs, confirme. Sur le plan Standard en Suisse, les frais d’échange sont de 1,49 % par transaction, plus un spread qui s’élargit le week-end. Alternative suisse : Yuh, dès 10 CHF, commission de 1 %.
Comment sortir sa crypto de Revolut vers MetaMask ?
Sur Revolut en Suisse, ce n’est pas possible : l’app ne permet pas d’envoyer ta crypto vers un wallet externe. La seule sortie est de la vendre, la convertir en francs ou en euros, et récupérer le montant sur ton compte Revolut. Chez Yuh, la crypto est détenue via Swissquote et l’app ne prévoit pas non plus de transfert externe.
Peut-on retirer ses cryptos de Revolut vers un wallet externe ?
Non, pas sur un compte suisse : il n’existe pas d’option pour transférer la crypto vers une adresse externe. Tu peux seulement la vendre et récupérer le produit en francs ou en euros sur ton compte. Si détenir tes propres clés compte pour toi, il faut un wallet self-custody et un exchange qui autorise le retrait.
Quels sont les frais pour acheter des cryptos sur Revolut ?
Sur le plan Standard en Suisse, 1,49 % de frais d’échange par transaction, plus un spread qui s’élargit le week-end ; les plans payants réduisent ce taux. Repères utiles : Yuh affiche 1 %, et l’interface Pro d’un exchange descend entre 0,1 % et 0,4 %.
Faut-il déclarer ses cryptos aux impôts en Suisse ?
Oui, à l’impôt sur la fortune, à la valeur au 31 décembre (cours officiel AFC). Les plus-values d’un particulier gérant sa fortune privée sont exonérées d’impôt sur le revenu, sauf s’il est qualifié de commerçant professionnel de titres.
Les cryptos sur une néobanque sont-elles protégées en cas de faillite ?
Non par la garantie des dépôts : esisuisse (100 000 CHF) ne couvre que les espèces, et prévient que les avoirs chez un établissement Fintech ne sont pas protégés. Le sort d’une crypto custodial dépend du droit de la faillite et de la ségrégation des actifs.
Alors, bonne ou mauvaise idée ? Bonne pour poser un premier pied dans la crypto sans se compliquer la vie ; mauvaise pour en faire un vrai placement qu’on possède et qu’on maîtrise. Commence simplement si tu débutes — et garde en tête le jour où il faudra passer à l’étape suivante. Pour tester tout de suite, tu peux ouvrir un compte Revolut ou télécharger Yuh avec le code j8u6u7.