Vous en avez marre de voir vos économies grignotées par des frais de tenue de compte exorbitants et des commissions de change opaques lors de vos escapades à l’étranger ? Nous avons tous connu ce moment de frustration en consultant notre relevé bancaire après un week-end hors de Suisse. Pour reprendre le contrôle, nous avons décortiqué les meilleures options de banques en ligne pour résidents suisses afin de dénicher des solutions gratuites, sécurisées et ultra-performantes. Que vous cherchiez l’agilité de Neon, la polyvalence de Yuh ou la force de frappe de Swissquote, notre comparatif vous guide vers l’outil idéal. 🚀
- Yuh — Le compte multidevise gratuit piloté par Swissquote
- Neon — La néobanque suisse à 0,35 % de change sur la carte
- Revolut — L’application tout-en-un pour les virements internationaux
- Wise — La référence pour changer ses devises au taux réel
- Swissquote — La plateforme de trading pour faire fructifier son épargne
- Quels critères privilégier pour choisir sa banque mobile en Suisse ?
- Sécurité des dépôts et protection de votre capital chez les néobanques
- 3 astuces pour gérer son salaire et sa prévoyance en ligne
- Comparatif des meilleures banques en ligne en Suisse
Yuh — Le compte multidevise gratuit piloté par Swissquote
Après avoir planté le décor du paysage bancaire numérique helvétique, arrêtons-nous sur l’un des acteurs les plus solides du marché.
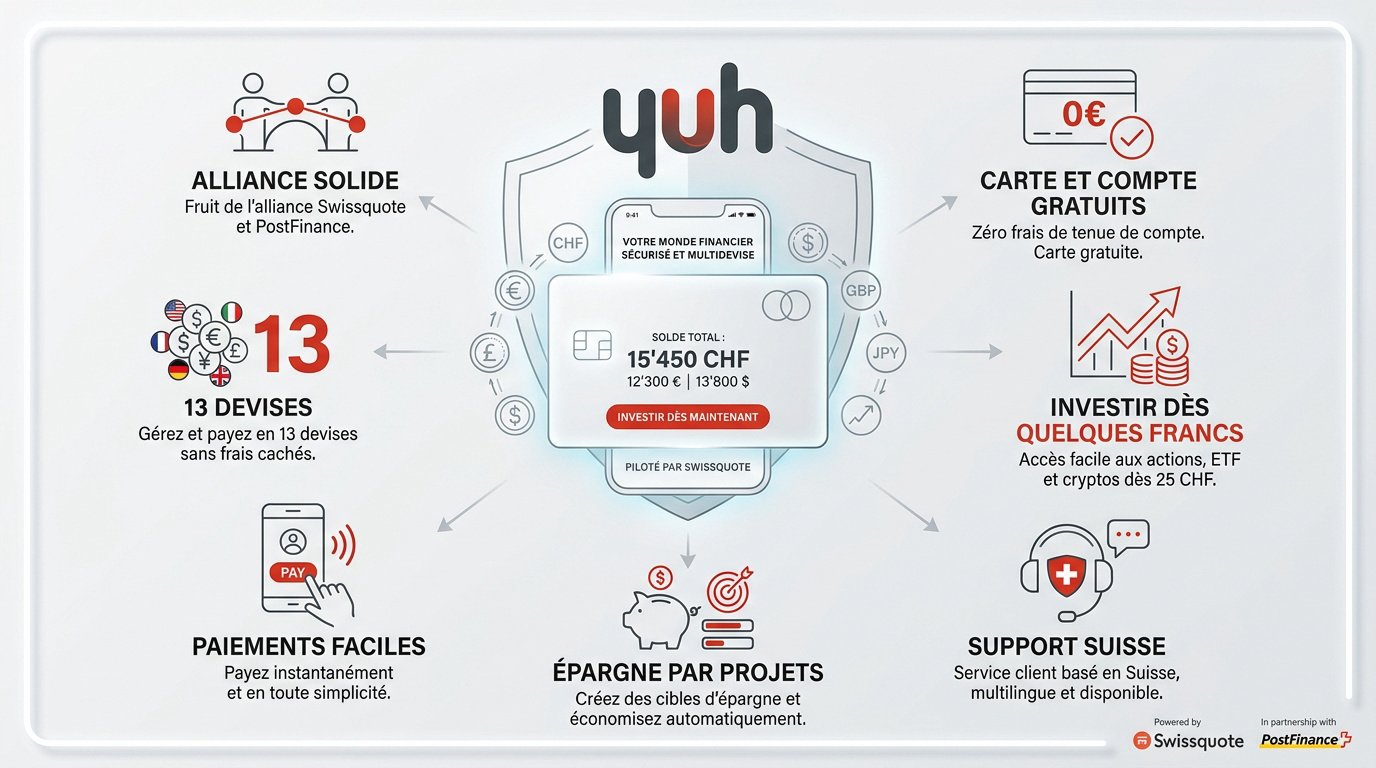
Yuh a été lancé par Swissquote et PostFinance ; depuis juillet 2025, Swissquote en détient 100 %. Les services bancaires sont fournis par Swissquote Bank SA, et vos dépôts sont garantis par esisuisse jusqu’à 100 000 CHF. En plus, l’ouverture du compte et la carte MasterCard sont totalement gratuites. C’est une base solide pour débuter.
Vous gérez 13 devises sans payer de frais de tenue de compte. L’application intègre aussi des options d’investissement accessibles. On peut ainsi placer quelques francs très simplement. C’est idéal pour faire fructifier son épargne.
L’interface reste intuitive pour vos dépenses quotidiennes. Les transactions internes s’exécutent avec une rapidité déconcertante. C’est un outil fluide.
Vous pouvez créer des projets d’épargne automatique. Cela permet de compartimenter votre budget sans effort. On visualise mieux ses objectifs financiers. C’est pratique pour s’organiser.
Le support client est localisé directement en Suisse. C’est un vrai gage de proximité. On apprécie cette réactivité locale.
Voici les points forts à retenir pour les Meilleures options de banques en ligne pour résidents suisses :
- Zéro frais de tenue de compte
- 13 devises incluses
- Investissement fractionné possible
- Support client en français
Pour mieux visualiser l’interface de cette solution, voici un aperçu de l’application :
Notre test complet de Yuh détaille l’application poste par poste, frais de change compris.
Neon — La néobanque suisse à 0,35 % de change sur la carte
Si Yuh brille par sa polyvalence, un autre acteur suisse se distingue par sa politique tarifaire agressive hors de nos frontières.
Nous considérons Neon comme l’alternative indépendante la plus populaire du moment. Son argument : sur le plan gratuit, vos achats par carte à l’étranger ne supportent qu’une majoration de change de 0,35 %, contre 0,95 % chez Yuh (grilles tarifaires relevées en septembre 2026).
Pour la sécurité, pas d’inquiétude, c’est du sérieux. Votre compte est ouvert auprès de la Banque Hypothécaire de Lenzbourg, une banque suisse : vos dépôts bénéficient de la garantie esisuisse, jusqu’à 100 000 CHF par déposant et par banque.
L’offre neon free n’a pas d’abonnement mensuel. En revanche, la première carte physique coûte 20 CHF et aucun retrait d’espèces n’est gratuit en Suisse (1,5 % par retrait), selon la grille neon relevée le 23 septembre 2026.
Besoin d’envoyer de l’argent au loin ? L’intégration de Wise assure des transferts internationaux rapides. neon y ajoute une commission d’environ 0,40 % en plus des frais de Wise (relevé 2026) : comparez avant un gros virement.
Ouvrir votre compte prend seulement quelques minutes via l’application mobile. Tout le processus est numérique, fluide et ne nécessite aucun document papier encombrant.
Voici pourquoi cette option séduit tant de résidents :
- Change à 0,35 % sur les achats par carte (plan free)
- Garantie des dépôts suisse
- Application ultra-rapide
- Virements internationaux via Wise
C’est clairement l’une des meilleures options de banques en ligne pour résidents suisses si vous voyagez souvent. Alors, prêt à tester ?
Si vous ouvrez un compte neon, vous pouvez indiquer le code de parrainage VN1PBW lors de l’inscription. Divulgation : c’est un code de parrainage. Si vous l’utilisez, neobanking.ch reçoit une récompense de neon, sans surcoût pour vous.
Nous avons passé la néobanque au crible dans notre avis complet sur Neon.
Revolut — L’application tout-en-un pour les virements internationaux
Quittons un instant les frontières helvétiques pour regarder ce que le géant britannique propose aux résidents suisses.
Revolut s’impose comme le leader européen incontesté de la fintech. C’est l’outil indispensable si vous franchissez souvent la frontière. Nous l’apprécions surtout pour sa polyvalence hors de Suisse.
Leurs comptes multidevises permettent de détenir de nombreuses monnaies. Vous échangez vos francs contre des euros ou des dollars instantanément. En semaine, le change est sans frais sur le plan Standard jusqu’à 1 250 CHF par mois ; au-delà, des frais de 1 % s’appliquent (grille tarifaire suisse de Revolut, version du 21 novembre 2025).
Côté sécurité, les cartes virtuelles éphémères changent la donne. Elles se détruisent après chaque paiement sur le web. C’est la protection idéale contre les sites marchands douteux.
Attention toutefois aux opérations de change durant le week-end. Une majoration de 1 % s’applique alors pour les comptes Standard. Anticipez vos conversions le vendredi pour éviter ces frais.
L’application brille par ses outils de gestion budgétaire intégrés. Vous créez des « pockets » pour isoler vos factures ou vos économies. Chaque dépense est classée automatiquement pour suivre votre reste à vivre.
Enfin, l’interface centralise l’accès aux cryptomonnaies et aux matières premières. Vous pilotez vos investissements et votre cash au même endroit. C’est l’une des meilleures options de banques en ligne pour résidents suisses en quête de flexibilité.
Le détail des formules et des limites figure dans notre avis Revolut.
Wise — La référence pour changer ses devises au taux réel
Pour ceux dont la priorité absolue est le coût du transfert d’argent, Wise reste un concurrent redoutable aux banques classiques.
Nous apprécions particulièrement la transparence totale de Wise. Contrairement aux banques traditionnelles, le taux de change n’est jamais majoré ici. Vous payez le prix juste, sans frais cachés. C’est simple et honnête.
Leur compte multi-devises est un véritable atout. Il vous offre des coordonnées bancaires locales dans plusieurs devises. Vous pouvez ainsi recevoir des EUR ou des USD exactement comme un habitant du pays concerné.
La carte de débit Wise facilite vos dépenses. Elle sélectionne automatiquement la devise la moins chère pour régler vos achats. Vous évitez ainsi de gaspiller de l’argent inutilement.
La rapidité des transferts vers l’étranger est impressionnante. Souvent, les fonds arrivent sur le compte de destination en quelques secondes. C’est une efficacité redoutable pour vos virements urgents.
C’est l’outil indispensable pour gérer plusieurs vies financières. Que vous soyez expatrié ou nomade numérique, Wise simplifie votre quotidien. Vous pilotez vos finances mondiales depuis une seule application.
L’interface web et mobile est d’une sobriété exemplaire. L’accent est mis sur l’efficacité pure et la clarté des frais. Vous voyez exactement ce que vous payez, sans fioritures.
Swissquote — La plateforme de trading pour faire fructifier son épargne
Si votre objectif dépasse la simple gestion courante pour s’orienter vers l’investissement, le leader suisse du trading en ligne s’impose.
Swissquote est clairement la banque de référence pour les investisseurs sérieux. Nous apprécions particulièrement son accès direct aux grandes bourses mondiales. C’est un outil puissant pour piloter votre capital.
La diversité des actifs disponibles est impressionnante. Vous y trouverez des actions, des ETF et des fonds classiques. Pour les plus audacieux, la plateforme propose même des options et des cryptomonnaies.
Côté sécurité, c’est du solide pour une banque cotée en bourse. Vos actifs sont conservés avec une rigueur helvétique absolue. C’est le choix de la sérénité pour vos économies.
L’application mobile de trading est une véritable pépite. Elle regorge d’outils d’analyse technique pointus. Les experts y trouveront leur compte sans problème.
Les tarifs sont certes plus élevés que chez les néobanques. Pourtant, ils restent compétitifs pour le marché suisse. La qualité de service et l’accès aux marchés justifient ce prix.
Alors voilà, l’offre de Robo-Advisory, nommée Invest Easy, est une excellente option. C’est une solution parfaite pour déléguer la gestion de son portefeuille intelligemment. Vous profitez d’une stratégie automatisée sans stress.
Quels critères privilégier pour choisir sa banque mobile en Suisse ?
Face à cette offre pléthorique, comment trancher ? Il faut analyser vos habitudes de consommation réelle.
Comparer les frais de carte et les commissions de change
Analysez les coûts de retrait aux distributeurs. Certaines banques limitent le nombre de retraits gratuits par mois. Vérifiez aussi les frais de paiement hors zone CHF. Les marges cachées sur les taux de conversion peuvent vite chiffrer.
Comparez les taux de change appliqués par chaque établissement. Préférez ceux qui utilisent le taux interbancaire sans surcoût. C’est là que se fait la vraie différence.
Evaluer les outils de gestion de budget et l’ergonomie
Examinez les fonctions d’épargne automatique intégrées. La catégorisation des dépenses aide à voir où part votre argent. Une bonne application doit être fluide et intuitive au quotidien. Testez la réactivité de l’interface avant de vous décider.
Regardez si vous pouvez créer des sous-comptes. C’est très pratique pour mettre de l’argent de côté sans y penser. La simplicité est la clé.
Verifier la compatibilite avec Apple Pay, Google Pay et TWINT
Listez les banques supportant les paiements sans contact mobiles. Apple Pay et Google Pay sont devenus indispensables pour beaucoup. En Suisse, l’importance de TWINT est capitale pour les paiements entre amis. Assurez-vous que votre future banque propose une solution compatible.
Vérifiez si l’application TWINT est directement liée à votre compte. Cela simplifie énormément vos transactions quotidiennes chez les commerçants locaux. Ne négligez pas ce point.
Pour chiffrer ces critères, notre analyse des frais bancaires en Suisse donne le coût annuel réel de chaque établissement.
Sécurité des dépôts et protection de votre capital chez les néobanques
La modernité d’une application ne doit jamais faire oublier la sécurité élémentaire de votre argent.
Comprendre le fonctionnement de la garantie Esisuisse
Dans une banque suisse, la garantie esisuisse couvre vos dépôts jusqu’à 100 000 CHF par déposant et par banque ; elle ne couvre pas les titres. C’est le cas chez Yuh (Swissquote Bank SA : une seule garantie pour vos comptes Yuh et Swissquote réunis), chez neon (Banque Hypothécaire de Lenzbourg) et chez Alpian. Revolut n’en fait pas partie : votre contrat est conclu avec Revolut Bank UAB, et vos dépôts relèvent de la garantie lituanienne, jusqu’à 100 000 EUR. Il faut distinguer les banques possédant leur propre licence bancaire. Les simples prestataires tiers utilisent souvent la licence d’un partenaire.
Vérifiez toujours quel établissement détient réellement vos fonds. Une licence bancaire suisse est un gage de sérieux absolu. Votre capital doit être intouchable en cas de faillite.
Maitriser le processus d’identification pour une ouverture numerique
L’ouverture de compte se fait via une vérification d’identité par vidéo ou photo. Vous devrez scanner votre passeport ou votre carte d’identité. Un justificatif de domicile est souvent requis pour les résidents suisses. Le processus est rapide mais très rigoureux.
Préparez vos documents originaux avant de commencer. La reconnaissance faciale assure que vous êtes bien le titulaire du compte. C’est une étape cruciale pour la sécurité et pour accéder aux meilleures options de banques en ligne pour résidents suisses.
La distinction entre garantie suisse et garantie étrangère est détaillée dans notre comparatif Revolut, Yuh et Alpian.
3 astuces pour gérer son salaire et sa prévoyance en ligne
Une fois votre compte ouvert, il s’agit d’en tirer le meilleur parti pour optimiser vos finances.
Gerer la reception du salaire CHF et les transferts vers l’etranger
Pour recevoir votre salaire en CHF, il vous faut un IBAN suisse dans une banque suisse : neon (IBAN à votre nom auprès de la Banque Hypothécaire de Lenzbourg, réservé aux personnes domiciliées et imposées en Suisse) ou Yuh. Revolut n’est pas une option pour le salaire : son IBAN CH est enregistré au nom de Revolut Bank UAB, votre nom n’y figure qu’en référence, et Revolut ne propose pas encore de compte pour le versement des salaires en Suisse (constaté dans l’application le 22 septembre 2026, annoncé par Revolut le 16 septembre 2026). Nous détaillons ce piège dans Revolut et le salaire en Suisse : le piège de l’IBAN PostFinance. Pour vos transferts vers l’étranger, comparez les frais avant de choisir un intermédiaire spécialisé.
Automatisez vos virements dès la réception de votre paie. Cela évite de laisser dormir des fonds sur des comptes non rémunérés. La régularité paie toujours. Nous pensons que c’est la meilleure option de banques en ligne pour résidents suisses.
Decouvrir les offres pour independants et le pilier 3a
Certaines applications intègrent désormais des solutions de prévoyance comme le pilier 3a. C’est une excellente façon de réduire vos impôts tout en épargnant. Analysez aussi les comptes spécifiques destinés aux PME et aux freelances. Les frais de gestion y sont souvent réduits.
Regardez les options d’investissement proposées pour votre prévoyance. Les solutions 100% numériques offrent souvent des frais bien plus bas que les banques traditionnelles. C’est un avantage majeur pour faire fructifier votre épargne sur le long terme sans effort.
Utiliser le paiement de factures QR pour simplifier son quotidien
La lecture optique des factures QR suisses via mobile change la vie. Plus besoin de saisir de longs numéros de référence manuellement. Vous gagnez un temps précieux par rapport aux méthodes classiques. C’est simple, rapide et sans erreur possible.
Il suffit de scanner le code avec l’appareil photo de votre smartphone. Validez le paiement en un clic et c’est terminé. Votre gestion administrative devient un jeu d’enfant. Vous n’avez plus aucune excuse pour être en retard dans vos paiements.
Comparatif des meilleures banques en ligne en Suisse
Pour y voir plus clair, voici un résumé des forces en présence sur le marché helvétique actuel.
| Banque | Frais mensuels | Devises incluses | Point fort | Garantie des dépôts |
|---|---|---|---|---|
| Yuh | 0 CHF | 13 devises | Investissement intégré | esisuisse, 100 000 CHF (commune avec Swissquote) |
| Neon | 0 CHF | CHF | Change carte 0,35 % | esisuisse, 100 000 CHF |
| Revolut | 0 CHF | Multidevise | Change flexible | Lituanienne, 100 000 EUR |
| Wise | 0 CHF | Multidevise | Transferts low-cost | Hors Suisse, à vérifier |
| Swissquote | Varie | Multidevise | Trading expert | esisuisse, 100 000 CHF (commune avec Yuh) |
Le duel suisse oppose acteurs locaux et géants mobiles. Pour un IBAN suisse gratuit, Yuh et Neon dominent. Yuh séduit par son combo épargne et crypto sans frais de gestion. C’est l’option idéale pour gérer son quotidien simplement.
À l’international, Revolut et Wise restent imbattables sur le change multidevise. Les profils investisseurs préféreront Swissquote pour sa puissance technique. Finalement, la Meilleures options de banques en ligne pour résidents suisses dépendra de vos habitudes de voyage et de votre appétit pour le trading.
Prêt à franchir le pas ? Que vous choisissiez la polyvalence de Yuh, l’économie de Neon ou l’expertise de Swissquote, vos dépôts y sont garantis par esisuisse jusqu’à 100 000 CHF par déposant et par banque (Yuh et Swissquote comptant comme une seule banque). Ouvrez votre compte en quelques minutes via l’application pour optimiser vos frais dès aujourd’hui. Reprenez enfin le contrôle total de votre patrimoine.
Pour la gestion de patrimoine, notre avis sur Alpian complète ce panorama.
Si Alpian vous convient, ouvrez votre compte Alpian avec le code de parrainage PCHDJL : un bonus en cash vous est versé après un dépôt d’au moins 500 CHF conservé 7 jours, selon les conditions de parrainage d’Alpian. Divulgation : lien et code de parrainage. Si vous ouvrez un compte avec, neobanking.ch reçoit une récompense d’Alpian, sans surcoût pour vous.